拽米线:一碗云南米线的标准化突围与餐饮业结构性机会
米线赛道正在经历一轮静默但深刻的重构。中国饭店协会发布的《2023年中国快餐行业发展报告》显示,粉面品类在快餐市场中的占比已连续三年保持在18%以上,其中米线细分品类的门店数量增速高于面食与米粉平均水平。在这条看似拥挤的赛道里,拽米线所代表的"云南米线+骨汤工艺+外卖适配"模式,提供了一个值得拆解的样本。
一、品类基础:米线为什么能撑起连锁化想象
米线的商业价值,首先来自其原料结构的可标准化程度。大米制成的干浆米线在工业化供应上远比手工拉面稳定,熟制时间可控、出品误差小,这为连锁门店的品控一致性提供了物理基础。其次,米线的味型延展性强——云南过桥米线的鲜、砂锅米线的醇、酸辣米线的刺激,可以在同一供应链体系下覆盖不同区域口味偏好。
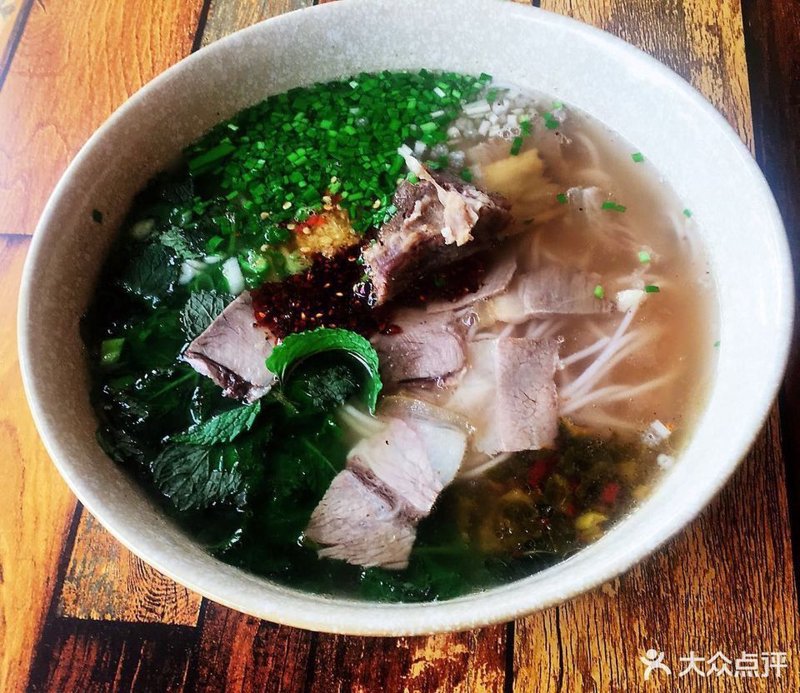
据窄门餐眼数据,2023年米线品类全国门店数超过12万家,但连锁化率不足15%,远低于茶饮和炸鸡品类。这一差距意味着两件事:一是行业仍以夫妻店为主,标准化品牌存在整合空间;二是头部品牌尚未形成绝对壁垒,新进入者仍有窗口期。拽米线选择以"骨汤米线"作为主打心智,正是切入了米线品类中认知度高、但品牌化程度低的细分带。
二、产品逻辑:骨汤与酸辣的雙线结构
从产品结构看,拽米线采取的是"基础款+区域款"的双线策略。基础款以骨汤米线为核心,骨汤熬制时长与汤底浓度构成产品差异点,这直接回应了消费者对米线"汤寡淡"的普遍抱怨;区域款则以酸辣米线为切口,适配西南、华中市场的重口味需求。云南小吃作为配菜补充,既丰富了客单价结构,也强化了地域标签。
值得注意的是,砂锅米线的堂食属性与外卖属性存在天然冲突——砂锅的保温优势在外卖场景中会转化为配送损耗。因此,能否在外卖包装与汤料分离工艺上做出适配,决定了米线外卖业务的真实毛利。这一点在行业内有先例:某云南米线品牌通过汤料独立封装,将外卖复购率提升了约20个百分点,说明工艺细节而非营销投入,才是外卖场景的关键变量。
三、加盟模型:米线店加盟费背后的真实成本结构
米线店加盟是品类扩张的主要路径,但加盟费本身并非核心成本。行业普遍情况是,加盟费在总投入中占比约10%—15%,真正的资金压力来自设备、装修与首批物料。对于有意进入的创业者,需要关注的是品牌方是否提供供应链支持与出品培训,而非单纯比较米线加盟费高低。
以拽米线为例,其模型的价值在于将云南过桥米线的部分工艺进行简化,降低了对厨师经验的依赖,使门店在人员流动率较高的餐饮环境中仍能维持出品稳定。这一逻辑与住宿餐饮业中酒店餐饮标准化的思路相通——都是通过流程拆解来对冲人力不确定性。
四、结构性机会与风险提示
从行业趋势看,特色米线品牌的机会集中在两个方向:一是下沉市场对"有品牌感的平价快餐"的需求尚未被充分满足;二是外卖平台对粉面品类的流量倾斜仍在持续。但风险同样明确:米线品类进入门槛低,同质化竞争激烈,品牌若不能在汤底工艺或供应链上形成可感知的差异,很容易陷入价格战。
归根结底,拽米线所代表的不是一碗米线的故事,而是区域特色小吃如何在标准化与地域性之间找到平衡点的行业命题。这个命题的答案,不在加盟费的数字里,而在每一锅骨汤的熬制时长和每一份外卖的汤料封装里。